
سود قهوه فروشی در سال ۱۴۰۵ چقدر است؟ محاسبه درآمد، سود خالص و نقطه سربه سر
آیا قهوه فروشی در سال ۱۴۰۵ هنوز سودآور است؟ یک فروشگاه قهوه از فروش هر کیلو دانه چقدر سود می کند و یک کافی شاپ برای رسیدن به سود ماهانه باید روزانه چند فنجان بفروشد؟ پاسخ این سؤال ها به قیمت خرید و فروش، تعداد مشتری، اجاره، حقوق، ضایعات و مدل کسب وکار بستگی دارد. در این راهنمای کاربردی، با مثال های عددی نزدیک به مقیاس قیمت های آبان ۱۴۰۵ و جدول های محاسباتی، روش تعیین سود واقعی قهوه فروشی را بررسی می کنیم.
پاسخ کوتاه: سود قهوه فروشی در سال ۱۴۰۵ چقدر است؟
سود قهوه فروشی عدد ثابتی ندارد. ممکن است فروشگاهی با صدها میلیون تومان فروش ماهانه زیان ده باشد، درحالی که کسب وکاری کوچک تر با هزینه ثابت پایین تر سودآوری مناسبی داشته باشد.
برای نمونه، در دو سناریوی فرضی این مقاله:
فروشگاه دانه قهوه با فروش ماهانه ۲۰۰ کیلوگرم و حاشیه مشارکت ۵۰۰ هزار تومان برای هر کیلو، پس از کسر ۹۰ میلیون تومان هزینه ثابت، ۱۰ میلیون تومان سود عملیاتی دارد.
کافی شاپی با میانگین ۹۰ سفارش روزانه، متوسط فاکتور ۲۲۰ هزار تومان و هزینه ثابت ماهانه ۲۴۰ میلیون تومان، در شرایط فرض شده ۸۴ میلیون تومان سود عملیاتی ماهانه خواهد داشت.
این اعداد پیش بینی بازار نیستند؛ نتیجه محاسبات دو کسب وکار نمونه اند.
نکته مهم: تمام مبالغ سناریوهای مالی این مقاله به تومان و فرضی هستند. قیمت های خرید و فروش با توجه به نمونه های منتشرشده در بازار آبان ۱۴۰۵ انتخاب شده اند، اما هزینه های عملیاتی، تعداد سفارش ها و حاشیه سود، داده واقعی یک واحد تجاری مشخص نیستند. سود عملیاتی ارائه شده نیز پیش از مالیات و هزینه های مالی محاسبه شده است.
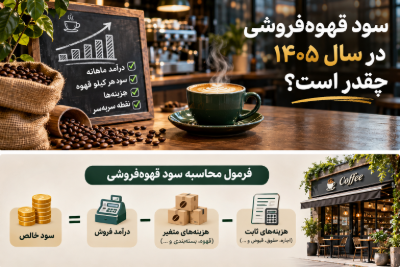
تفاوت درآمد، سود ناخالص و سود خالص قهوه فروشی
اولین قدم برای محاسبه درآمد قهوه فروشی، تفکیک سه مفهوم است.
درآمد فروش: مجموع مبلغ حاصل از فروش دانه قهوه، نوشیدنی یا سایر محصولات پس از تخفیف و برگشت از فروش.
سود ناخالص: درآمد فروش منهای بهای تمام شده محصولات فروش رفته یا خدمات ارائه شده.
سود خالص: مبلغ باقی مانده پس از کسر همه هزینه های مربوط، از جمله هزینه های عملیاتی، استهلاک، هزینه های مالی و مالیات.
برای تصمیم گیری روزانه، مفهوم دیگری نیز اهمیت دارد: حاشیه مشارکت.
حاشیه مشارکت نشان می دهد پس از کسر هزینه های متغیر هر فروش، چه مبلغی برای پرداخت هزینه های ثابت و ایجاد سود باقی می ماند.
فرمول اصلی:
سود عملیاتی ماهانه = درآمد ماهانه − مجموع هزینه های متغیر − هزینه های ثابت عملیاتی
این فرمول زمانی درست عمل می کند که هزینه ای دو بار شمرده نشده باشد و استهلاک تجهیزات نیز در هزینه های ثابت لحاظ شود.
سود فروش هر کیلو قهوه در سال ۱۴۰۵
فروشگاه های دانه قهوه معمولاً محصولات خود را به صورت دانه کامل، آسیاب شده یا بسته بندی شده عرضه می کنند.
در این مدل، سود به اختلاف قیمت تأمین و فروش محدود نیست. هزینه بسته بندی، کارمزد، ارسال، افت موجودی و هزینه های جاری نیز باید محاسبه شوند.
قیمت هر کیلو قهوه در بازار آبان ۱۴۰۵
قیمت قهوه بسته به خاستگاه، گونه، ترکیب و کیفیت تفاوت دارد.
برای مثال، در فهرست منتشرشده قهوه خان در ۲۳ مهر ۱۴۰۵، قیمت یک کیلو قهوه صددرصد روبوستا ۳ میلیون و ۸۰۰ هزار تومان، ترکیب ۵۰ درصد عربیکا و ۵۰ درصد روبوستا ۵ میلیون و ۱۴۸ هزار تومان و قهوه صددرصد عربیکا ۶ میلیون و ۵۰۰ هزار تومان ثبت شده است.
در فهرست آبان ۱۴۰۵ کافه یار نیز ترکیب ۵۰ ریو و ۵۰ اوگاندا با قیمت ۵ میلیون تومان برای هر کیلوگرم درج شده است.
این نمونه ها نشان می دهند قیمت فروش قهوه در یک بازه گسترده قرار دارد و نمی توان برای تمام محصولات یک نرخ واحد تعیین کرد.
قیمت های عمده نیز به حجم سفارش، شرایط تسویه، ترکیب دانه و تأمین کننده وابسته اند.
مثال واقعی نما: سود فروش یک کیلو قهوه
فرض کنید یک فروشگاه، ترکیبی اقتصادی را با قیمت عمده ۳ میلیون و ۲۰۰ هزار تومان تأمین کرده و هر کیلو را ۳ میلیون و ۹۰۰ هزار تومان می فروشد.
جدول زیر هزینه های فرضی این فروش را نشان می دهد.
شرح | مبلغ برای هر کیلو |
|---|---|
قیمت فروش | ۳٬۹۰۰٬۰۰۰ |
هزینه خرید عمده | ۳٬۲۰۰٬۰۰۰ |
بسته بندی و لیبل | ۹۰٬۰۰۰ |
کارمزد و ارسال بر عهده فروشنده | ۶۰٬۰۰۰ |
ذخیره ضایعات و افت موجودی | ۵۰٬۰۰۰ |
حاشیه مشارکت هر کیلو | ۵۰۰٬۰۰۰ |
بنابراین از هر کیلوگرم فروش، ۵۰۰ هزار تومان برای پرداخت هزینه های ثابت و ایجاد سود باقی می ماند.
حاشیه مشارکت این محصول نسبت به مبلغ فروش، حدود ۱۲٫۸ درصد است.
توجه: رقم ۵۰۰ هزار تومان، سود خالص هر کیلو نیست؛ چون هنوز سهم اجاره، حقوق، استهلاک و سایر هزینه های ثابت کسر نشده است.
اگر ماهانه ۳۰۰ کیلو قهوه بفروشیم، چقدر سود می کنیم؟
فرض کنیم هزینه های ثابت عملیاتی فروشگاه، شامل اجاره، حقوق ثابت، استهلاک، خدمات و سایر مخارج، ماهانه ۹۰ میلیون تومان باشد.
با ثابت ماندن حاشیه مشارکت ۵۰۰ هزار تومانی، نتیجه به این صورت خواهد بود:
فروش ماهانه | درآمد فروش | سود یا زیان عملیاتی |
|---|---|---|
۱۰۰ کیلو | ۳۹۰ میلیون | ۴۰ میلیون زیان |
۱۵۰ کیلو | ۵۸۵ میلیون | ۱۵ میلیون زیان |
۱۸۰ کیلو | ۷۰۲ میلیون | سربه سر |
۲۰۰ کیلو | ۷۸۰ میلیون | ۱۰ میلیون سود |
۳۰۰ کیلو | ۱٫۱۷ میلیارد | ۶۰ میلیون سود |
تمام اعداد این جدول حاصل یک سناریوی فرضی با قیمت ها و هزینه های ثابت هستند.
نکته جالب اینجاست که فروشگاهی با گردش مالی ۵۸۵ میلیون تومان در ماه، در همین شرایط ممکن است همچنان زیان ده باشد.
بنابراین، فروش بیشتر همیشه به معنای سود بیشتر نیست؛ ابتدا باید حاشیه مشارکت و هزینه های ثابت را شناخت.
نقطه سربه سر فروشگاه قهوه چند کیلو است؟
نقطه سربه سر مقدار فروشی است که درآمد حاصل از آن، هزینه های عملیاتی را پوشش می دهد.
فرمول:
فروش سربه سر به کیلوگرم = هزینه ثابت ماهانه ÷ حاشیه مشارکت هر کیلو
در مثال قبلی:
۹۰٬۰۰۰٬۰۰۰ ÷ ۵۰۰٬۰۰۰ = ۱۸۰ کیلوگرم
یعنی فروشگاه فرضی برای پوشش هزینه های عملیاتی، باید ماهانه دست کم ۱۸۰ کیلوگرم قهوه بفروشد.
این مقدار معادل میانگین ۶ کیلوگرم در روز، با فرض ۳۰ روز فعالیت است.
اگر فروشگاه چند محصول با حاشیه های متفاوت دارد، محاسبه باید بر اساس ترکیب واقعی فروش انجام شود، نه فقط یک محصول نمونه.
افزایش قیمت خرید قهوه چه اثری بر سود دارد؟
یکی از مهم ترین خطرات کسب وکار قهوه در سال ۱۴۰۵، تغییر هزینه تأمین است.
فرض کنید قیمت خرید همان قهوه از ۳ میلیون و ۲۰۰ هزار تومان به ۳ میلیون و ۵۲۰ هزار تومان برسد؛ یعنی ۱۰ درصد افزایش پیدا کند.
اگر قیمت فروش ثابت بماند، حاشیه مشارکت هر کیلو از ۵۰۰ هزار تومان به ۱۸۰ هزار تومان کاهش می یابد.
در چنین شرایطی، نقطه سربه سر فروشگاه با همان هزینه ثابت ۹۰ میلیون تومانی، از ۱۸۰ کیلوگرم به ۵۰۰ کیلوگرم در ماه افزایش پیدا می کند.
این مثال نشان می دهد چرا فروشنده قهوه باید قیمت تمام شده، موجودی کالا و حاشیه مشارکت محصولات را مرتب بررسی کند.
البته افزایش قیمت خرید الزاماً به معنای انتقال کامل آن به مشتری نیست؛ رقابت، قدرت خرید مشتری و ترکیب محصولات نیز محدودیت ایجاد می کنند.
سود کافی شاپ از فروش اسپرسو چقدر است؟
مدل اقتصادی کافی شاپ با فروشگاه دانه قهوه متفاوت است.
در کافی شاپ، یک کیلوگرم دانه قهوه به چندین نوشیدنی تبدیل می شود. بنابراین درآمد حاصل از یک کیلو دانه می تواند از قیمت فروش همان دانه بیشتر باشد؛ اما هزینه های تهیه و سرو نوشیدنی نیز به آن اضافه می شوند.
برای مثال، اگر برای هر اسپرسوی دوبل ۱۸ گرم قهوه مصرف شود، از یک کیلوگرم دانه از نظر تئوری حدود ۵۵ نوشیدنی تهیه می شود.
در عمل، پرت تنظیم آسیاب، خطاهای عصاره گیری و ضایعات، تعداد نوشیدنی قابل فروش را کاهش می دهند.
قیمت اسپرسو و لاته در آبان ۱۴۰۵
در نمونه ای از منوهای منتشرشده، کافه حالا قیمت اسپرسوی دوبل را ۱۵۰ هزار تومان و لاته را بسته به اندازه ۲۱۰ تا ۲۵۰ هزار تومان اعلام کرده است.
قیمت نوشیدنی در کافه های مختلف، تحت تأثیر شهر، موقعیت، کیفیت مواد اولیه، نوع سرو و سطح خدمات متفاوت است.
بنابراین برای تحلیل سود کافی شاپ بهتر است به جای یک نوشیدنی، میانگین مبلغ هر سفارش محاسبه شود.
محاسبه سود کافی شاپ با ۳۰ تا ۱۲۰ سفارش روزانه
فرض کنیم یک کافی شاپ با شرایط زیر فعالیت می کند:
متغیر | مقدار فرضی |
|---|---|
میانگین مبلغ هر سفارش | ۲۲۰٬۰۰۰ تومان |
هزینه متغیر هر سفارش | ۱۰۰٬۰۰۰ تومان |
حاشیه مشارکت هر سفارش | ۱۲۰٬۰۰۰ تومان |
هزینه ثابت عملیاتی ماهانه | ۲۴۰ میلیون تومان |
روزهای فعالیت | ۳۰ روز |
هزینه متغیر در این مثال شامل مواد اولیه، بسته بندی، کارمزدهای وابسته به سفارش و ذخیره ضایعات است. هزینه های ثابت نیز اجاره، حقوق ثابت، استهلاک و سایر مخارج عملیاتی را پوشش می دهند.
جدول درآمد و سود ماهانه کافی شاپ
سفارش روزانه | فروش ماهانه | سود یا زیان عملیاتی |
|---|---|---|
۳۰ | ۱۹۸ میلیون | ۱۳۲ میلیون زیان |
۴۵ | ۲۹۷ میلیون | ۷۸ میلیون زیان |
۶۰ | ۳۹۶ میلیون | ۲۴ میلیون زیان |
۷۵ | ۴۹۵ میلیون | ۳۰ میلیون سود |
۹۰ | ۵۹۴ میلیون | ۸۴ میلیون سود |
۱۲۰ | ۷۹۲ میلیون | ۱۹۲ میلیون سود |
این اعداد برای نمایش رابطه تعداد سفارش و سودآوری هستند و نباید به عنوان درآمد معمول کافی شاپ های ایران در نظر گرفته شوند.
جدول نشان می دهد که با هزینه ثابت بالا، حتی فروش ماهانه نزدیک به ۴۰۰ میلیون تومان نیز ممکن است برای سودآوری کافی نباشد.
از طرف دیگر، پس از عبور از نقطه سربه سر، سفارش های اضافی می توانند سود عملیاتی ایجاد کنند؛ البته تا زمانی که ظرفیت و ساختار هزینه ها تغییر نکند.
یک کافی شاپ روزانه چند مشتری لازم دارد؟
برای محاسبه نقطه سربه سر:
تعداد سفارش ماهانه = هزینه ثابت ماهانه ÷ حاشیه مشارکت هر سفارش
۲۴۰٬۰۰۰٬۰۰۰ ÷ ۱۲۰٬۰۰۰ = ۲٬۰۰۰ سفارش
با فرض ۳۰ روز فعالیت، کافه به میانگین حدود ۶۷ سفارش در روز نیاز دارد.
این عدد، تعداد سفارش است و لزوماً با تعداد مشتریان یکتا برابر نیست؛ زیرا ممکن است یک مشتری چند سفارش ثبت کند.
ماشین حساب سود قهوه فروشی؛ چگونه با اعداد خودتان حساب کنید؟
برای محاسبه سود فروشگاه یا کافی شاپ خود، ابتدا پنج عدد را مشخص کنید:
۱. میانگین مبلغ هر فروش یا سفارش
۲. هزینه متغیر همان فروش
۳. تعداد فروش یا سفارش ماهانه
۴. مجموع هزینه های ثابت عملیاتی
۵. هزینه های مالی و مالیات مربوط، برای رسیدن به سود خالص
سپس از فرمول زیر استفاده کنید:
سود عملیاتی = تعداد فروش × (مبلغ فروش هر واحد − هزینه متغیر هر واحد) − هزینه ثابت
برای مثال، اگر یک فروشگاه ماهانه ۲۵۰ کیلو قهوه با حاشیه مشارکت ۵۰۰ هزار تومان بفروشد و هزینه ثابت آن ۹۰ میلیون تومان باشد:
۲۵۰ × ۵۰۰٬۰۰۰ − ۹۰٬۰۰۰٬۰۰۰ = ۳۵٬۰۰۰٬۰۰۰ تومان
در نتیجه، سود عملیاتی ماهانه فروشگاه ۳۵ میلیون تومان خواهد بود.
این محاسبه برای مدل های ساده کاربرد دارد. در کسب وکارهایی با محصولات متنوع، باید فروش و هزینه هر گروه محصول جداگانه محاسبه و سپس تجمیع شود.
فروش دانه قهوه سودآورتر است یا کافی شاپ؟
پاسخ به این سؤال به مدل فعالیت بستگی دارد.
در فروش دانه، سرمایه در موجودی کالا قرار می گیرد و گردش فروش، قیمت خرید و حاشیه مشارکت اهمیت بالایی دارند.
در کافی شاپ، هزینه تجهیزات، کارکنان، اجاره و ظرفیت سرو معمولاً نقش پررنگ تری پیدا می کند؛ اما امکان ایجاد ارزش افزوده از طریق تهیه و سرو نوشیدنی وجود دارد.
معیار | فروشگاه دانه قهوه | کافی شاپ |
|---|---|---|
منبع اصلی درآمد | فروش دان و پودر | فروش نوشیدنی و خوراکی |
هزینه مهم | موجودی و تأمین کالا | نیروی انسانی، ملک و تجهیزات |
ریسک عملیاتی | خواب موجودی و نوسان قیمت | تردد مشتری، ضایعات و ظرفیت سرو |
معیار کلیدی | حاشیه مشارکت هر کیلو | حاشیه مشارکت هر سفارش |
مسیر توسعه | خرده فروشی و عمده فروشی | افزایش سفارش و میانگین فاکتور |
هیچ کدام ذاتاً سودآورتر نیستند. حتی دو فروشگاه با فروش برابر ممکن است به دلیل اجاره، تعداد کارکنان و کیفیت مدیریت موجودی، نتایج مالی کاملاً متفاوتی داشته باشند.
پنج اشتباه که سود قهوه فروشی را از بین می برند
۱. اشتباه گرفتن فروش با سود
گردش مالی بالا جذاب است، اما اگر هزینه ها سریع تر از درآمد افزایش پیدا کنند، کسب وکار ممکن است زیان ده باقی بماند.
۲. محاسبه نکردن ضایعات
قهوه مصرف شده برای تنظیم آسیاب، سفارش های ناموفق، افت موجودی، دورریز شیر و اشتباهات آماده سازی همگی هزینه دارند.
۳. قیمت گذاری بدون توجه به ترکیب محصولات
اگر فروشگاه چند ترکیب عربیکا و روبوستا با قیمت و حاشیه متفاوت دارد، سود باید بر اساس سهم واقعی فروش هر ترکیب محاسبه شود.
۴. نادیده گرفتن استهلاک تجهیزات
اسپرسوساز، آسیاب و سایر تجهیزات عمر مفید محدود دارند. کنار نگذاشتن هزینه استهلاک ممکن است سود گزارش شده را بیش از واقعیت نشان دهد.
۵. خرید عمده بدون بررسی گردش موجودی
تخفیف خرید عمده زمانی مفید است که هزینه نگهداری، افت کیفیت، خواب سرمایه و احتمال تغییر تقاضا از صرفه جویی اولیه بیشتر نشود.
برای مدیریت مقدار سفارش مواد اولیه، استفاده از راهنمای محاسبه میزان مصرف قهوه کافه بر اساس تعداد مشتری می تواند نقطه شروع مناسبی باشد.
چگونه سود قهوه فروشی را افزایش دهیم؟
افزایش سود همیشه به معنای گران تر فروختن نیست.
کاهش ضایعات: تنظیم صحیح آسیاب، آموزش کارکنان و کنترل موجودی می تواند هزینه هر واحد فروش را کاهش دهد.
مدیریت ترکیب محصولات: بررسی فروش محصولات مختلف، مشخص می کند کدام گروه ها حاشیه مشارکت بیشتری ایجاد می کنند.
انتخاب تأمین کننده پایدار: کیفیت یکنواخت و تحویل قابل پیش بینی، علاوه بر قیمت خرید، در کاهش ضایعات و توقف فروش اهمیت دارند.
محاسبه سود هر محصول: محصول پرفروش الزاماً سودآورترین محصول نیست. بهتر است تعداد فروش و حاشیه مشارکت هر محصول با هم بررسی شوند.
افزایش فروش بدون رشد نامتناسب هزینه ثابت: استفاده بهتر از ظرفیت فعلی فروشگاه می تواند از توسعه پرهزینه تجهیزات یا فضای تجاری مؤثرتر باشد.
کافی شاپ ها و فروشگاه هایی که مصرف مشخصی دارند، می توانند برای مقایسه شرایط تأمین، مشخصات محصول و هزینه خرید، از راهنمای قیمت و خرید عمده قهوه برای کافهها و کسبوکارها شروع کنند.
سرمایه اولیه با سود ماهانه چه تفاوتی دارد؟
یک کسب وکار ممکن است در ماه سود عملیاتی داشته باشد، اما هنوز سرمایه اولیه خود را بازنگردانده باشد.
برای مثال، اگر راه اندازی فروشگاهی دو میلیارد تومان سرمایه مصرف شده نیاز داشته باشد و جریان نقدی آزاد ماهانه آن به طور پایدار ۵۰ میلیون تومان باشد، دوره بازگشت ساده سرمایه با فرض ثبات شرایط حدود ۴۰ ماه خواهد بود.
این محاسبه اثر تورم، تغییر فروش، ارزش زمانی پول، مخارج سرمایه ای آینده و ارزش باقیمانده دارایی ها را در نظر نمی گیرد.
بنابراین برای تصمیم سرمایه گذاری، باید سودآوری ماهانه و بازگشت سرمایه را جداگانه بررسی کرد.
اگر هنوز کسب وکار خود را راه اندازی نکرده اید، مطالعه راهنمای سرمایه راهاندازی قهوهفروشی در سال ۱۴۰۵ به برآورد هزینه تجهیزات، ملک، موجودی اولیه و سرمایه در گردش کمک می کند.
جمع بندی؛ قهوه فروشی چقدر سود دارد؟
سود قهوه فروشی در سال ۱۴۰۵ به عدد ثابت یا درصد تضمین شده ای محدود نمی شود.
در یک فروشگاه دانه قهوه، تفاوت قیمت خرید و فروش، حجم فروش ماهانه، ضایعات و هزینه های ثابت تعیین کننده هستند. در کافی شاپ نیز تعداد سفارش، میانگین مبلغ فاکتور، هزینه متغیر هر سفارش و ظرفیت عملیاتی اهمیت دارند.
مهم ترین معیار، میزان پولی نیست که وارد صندوق می شود؛ بلکه مبلغی است که پس از پرداخت تمام هزینه ها واقعاً برای کسب وکار باقی می ماند.
برای تصمیم گیری بهتر، سود را در سه سناریوی بدبینانه، معمولی و خوش بینانه محاسبه کنید و هیچ سرمایه گذاری را صرفاً بر پایه فروش ایده آل برنامه ریزی نکنید.
روش تهیه محاسبات و داده ها: نمونه قیمت های دانه قهوه از فهرست فروشندگان در مهر و آبان ۱۴۰۵ و نمونه قیمت نوشیدنی ها از منوهای آنلاین استخراج شده اند. جدول های سود و زیان با استفاده از فرمول های حسابداری مدیریت و فرض های مشخص محاسبه شده اند. این اعداد نماینده میانگین صنعت نیستند و باید پیش از هر تصمیم مالی با استعلام های واقعی به روز شوند.
نظرات
هنوز نظری ثبت نشده است.
برای ثبت نظر، لطفاً وارد حساب کاربری خود شوید.